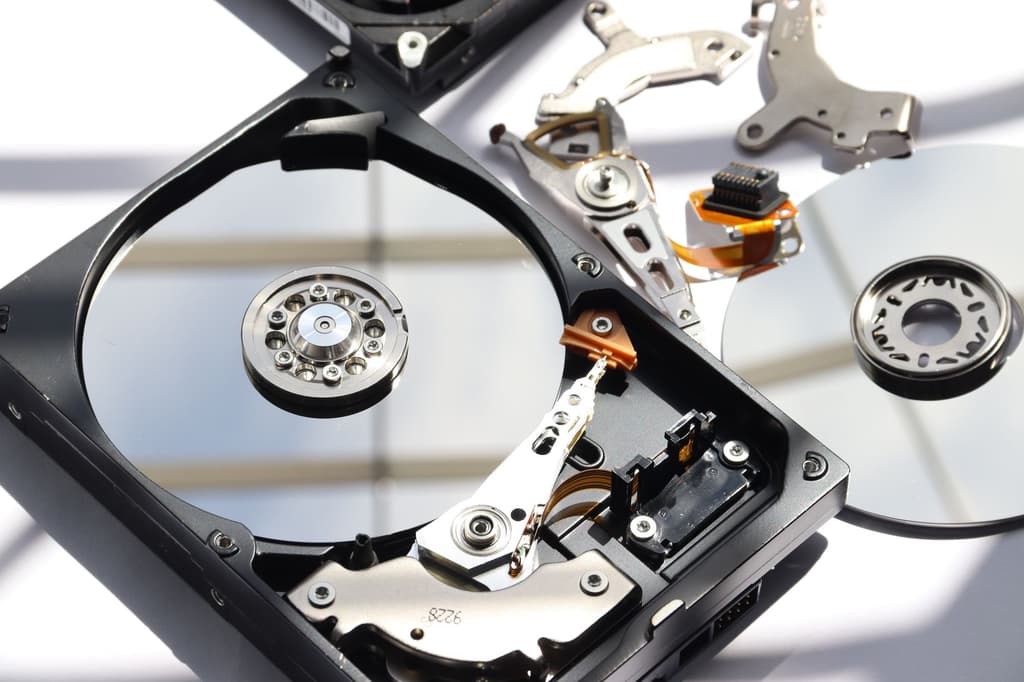
Bernstein nannte es einen „storm in a teacup”. Morgan Stanley sah eine Kaufgelegenheit. Und trotzdem verlor Western Digital am 6. Oktober rund 6,5 % — während S&P 500 und Nasdaq zulegten. Das ist kein Makro-Problem, sondern eine Neubewertung des Angebotsszenarios im HDD-Markt.
Auslöser sind Berichte über Toshibas Expansionspläne: Der japanische Hersteller will seine Produktionskapazität bis zum Geschäftsjahr 2027 ungefähr verdoppeln und seinen Marktanteil von derzeit rund 11 % auf etwa 30 % steigern. Für Western Digital und Seagate, die ihre Bewertungen zu einem erheblichen Teil auf knappe Nearline-HDD-Kapazitäten stützen, ist das eine direkte Herausforderung — zumindest in der Theorie.
In der Praxis ist die Lage differenzierter. Bernstein (Outperform) und Morgan Stanley sehen die zusätzlichen Kapazitäten als zu graduell an, um die aktuelle Angebotslage kurzfristig zu verändern. Citi und Evercore teilen diese Einschätzung. Goldman Sachs dagegen bleibt bei Hold und warnt, dass Toshibas Ausbau mittelfristig die Margen belasten könnte — eine Warnung, die der Markt heute offenbar ernster nahm als die bullischen Gegenstimmen.
Hinzu kommt ein technischer Faktor: WDC war am Vortag nach einem starken Ausverkauf um rund 7 % gestiegen. Ein Teil des heutigen Rückgangs ist schlicht Gewinnmitnahme nach einer überdurchschnittlichen Erholung.
Fundamental bleibt Western Digital solide aufgestellt. Das letzte Quartal brachte ein EPS von 3,56 Dollar bei einem Umsatz von 3,75 Milliarden Dollar — beide Werte über den damaligen Erwartungen. Der Analystenkonsens für den nächsten Bericht am 29. Oktober liegt bei 3,97 Dollar EPS. Wenn das Management dort konkrete Aussagen zu HDD-Preisen und zur Nachfrage aus KI-Rechenzentren macht, wird die Toshiba-Debatte entweder entschärft oder neu befeuert.
Der Analystenkonsens beim Kursziel liegt je nach Quelle zwischen 535 und 651 Dollar — ein breites Band, das zeigt, wie unterschiedlich der Markt das Angebotsrisiko derzeit einpreist.
- Investing.comWhy is Western Digital stock sliding today? — Investing.com(öffnet in neuem Tab)
- 247wallst.comWestern Digital jumps 7%, Bernstein calls Toshiba selloff a storm in a teacup — 247WallSt(öffnet in neuem Tab)
- tickeron.comWDC pulls back 6.5% as HDD supply questions surface — Tickeron(öffnet in neuem Tab)
- gate.comSeagate and Western Digital stocks drop on Toshiba's HDD plan — Gate.com(öffnet in neuem Tab)
- trefis.comWhat changed for Western Digital stock and what did not — Trefis(öffnet in neuem Tab)