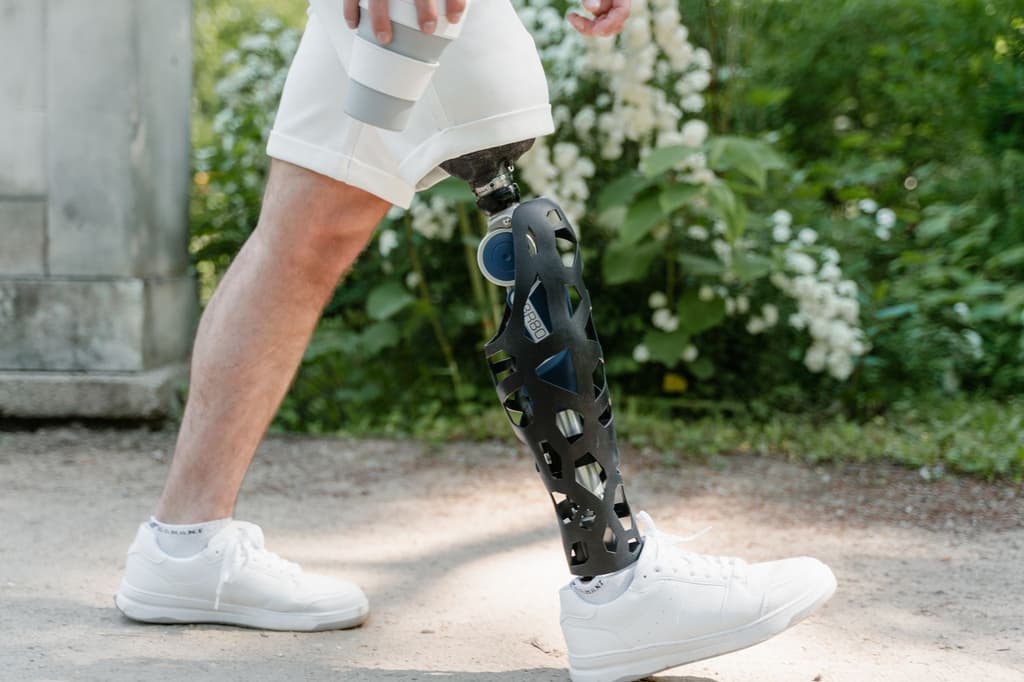
Ottobock SE & Co. KGaA legt am 13. August 2026 nach Börsenschluss seine Quartalszahlen vor. Für den Prothetik- und Orthopädiespezialisten aus Duderstadt ist es ein wichtiger Termin: Das erste Quartal war nach Einschätzung von Analysten verhalten, und der Markt wartet darauf zu sehen, ob das Wachstum im zweiten Quartal anzieht.
Was Analysten erwarten
Der Konsens unter den acht abdeckenden Analysten liegt bei rund 10 % organischem Umsatzwachstum für das Quartal. Sieben von ihnen empfehlen die Aktie zum Kauf, einer rät zum Halten. Das durchschnittliche Kursziel liegt bei 80 bis 81,25 EUR, Deutsche Bank und Jefferies nennen jeweils 83 EUR als Ziel.
Auf der Margenebene rechnet die Sell-Side mit einer Kern-EBITDA-Marge knapp über 26 %. Das wäre eine leichte Verbesserung gegenüber dem Vorjahr, läge aber noch unter der Jahresprognose des Unternehmens von mehr als 26,5 %. Wer die Aktie hält, braucht also keine Rekordmarge — aber ein klares Signal, dass der Jahresausblick erreichbar bleibt.
Interessant ist die Schwelle, ab der der Markt reagiert: Laut UBS-Analyse zu europäischen Medtech-Werten gilt ein organisches Wachstum von 6 bis 7 % oder mehr als Mindestvoraussetzung für eine positive Kursreaktion. Alles darunter dürfte enttäuschen, alles deutlich darüber — Richtung 10 % — würde den Konsens bestätigen.
Bewertungskontext
Ottobock ist seit dem Börsengang 2021 kein günstiger Titel. Die Aktie notiert aktuell deutlich unter den genannten Kurszielen, was auf dem Papier Aufwärtspotenzial suggeriert. Die Marktkapitalisierung bewegt sich im mittleren einstelligen Milliardenbereich. Konkrete KGV-Daten für das laufende Geschäftsjahr liegen aus den verfügbaren Quellen nicht vor, die Bewertung ist aber typisch für einen Medizintechnikwert mit strukturellem Wachstumsprofil: nicht billig, aber mit einer klaren Wachstumslogik hinterlegt.
Was Anleger beachten sollten
Zwei Segmente stehen besonders im Fokus: Patient Care (B2C) und Produkte & Komponenten (B2B). Deutsche Bank erwartet in beiden solides Wachstum. Regional schaut der Markt vor allem auf Americas, das sich nach einem schwächeren Vorquartal erholen soll, und auf APAC, das am oberen Ende der Konzernprognose liegen könnte. EMEA wird eine leichte Verbesserung zugetraut.
Das Risiko liegt weniger in einem einzelnen schlechten Quartal als in der Frage, ob Ottobock die Jahresprognose glaubwürdig verteidigen kann. Wer die Aktie kauft, wettet darauf, dass das organische Wachstum im zweiten Halbjahr anzieht — und dass die Marge nicht weiter unter Druck gerät. Negative Vorab-News gibt es keine, aber das erste Quartal hat gezeigt, dass der Konzern nicht immun gegen Wachstumsdellen ist.
der aktien.live-Redaktion
Ottobock überzeugt uns strukturell — Prothetik und Orthopädie profitieren langfristig von demografischen Rückenwind, und das Geschäftsmodell ist solide finanziert. Doch das erste Quartal war verhalten, und nun muss der Konzern zeigen, dass ein Sprung auf rund 10 % organisches Wachstum keine Ausnahmeerwartung ist. Sieben von acht Analysten sehen die Aktie positiv, Kursziele von 83 EUR (Deutsche Bank, Jefferies) liegen spürbar über dem aktuellen Niveau — doch Konsens ist keine Garantie. Entscheidend bleibt, ob Americas sich erholt und die Jahresmarge-Prognose von über 26,5 % glaubwürdig verteidigt wird.
Diese Einschätzung gibt die persönliche Meinung der Redaktion wieder und stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
- MarketScreenerDeutsche Bank bestätigt Buy-Rating mit Kursziel 83 EUR(öffnet in neuem Tab)
- finanzen.netAnalysten-Einstufungen Ottobock Juli 2026(öffnet in neuem Tab)
- Investing.comOttobock Konsensschätzungen – Investing.com(öffnet in neuem Tab)
- boerse-global.deOttobock: 26,5 % EBITDA-Marge angepeilt(öffnet in neuem Tab)
- finanzen.netDeutsche Bank: Buy-Analyse Ottobock(öffnet in neuem Tab)